決算書で読み解く株投資【第2話】

PL(損益計算書)ってなに?
売上・費用・利益で読む会社の成績表

💡 第2話のポイント(3分でわかる要約)

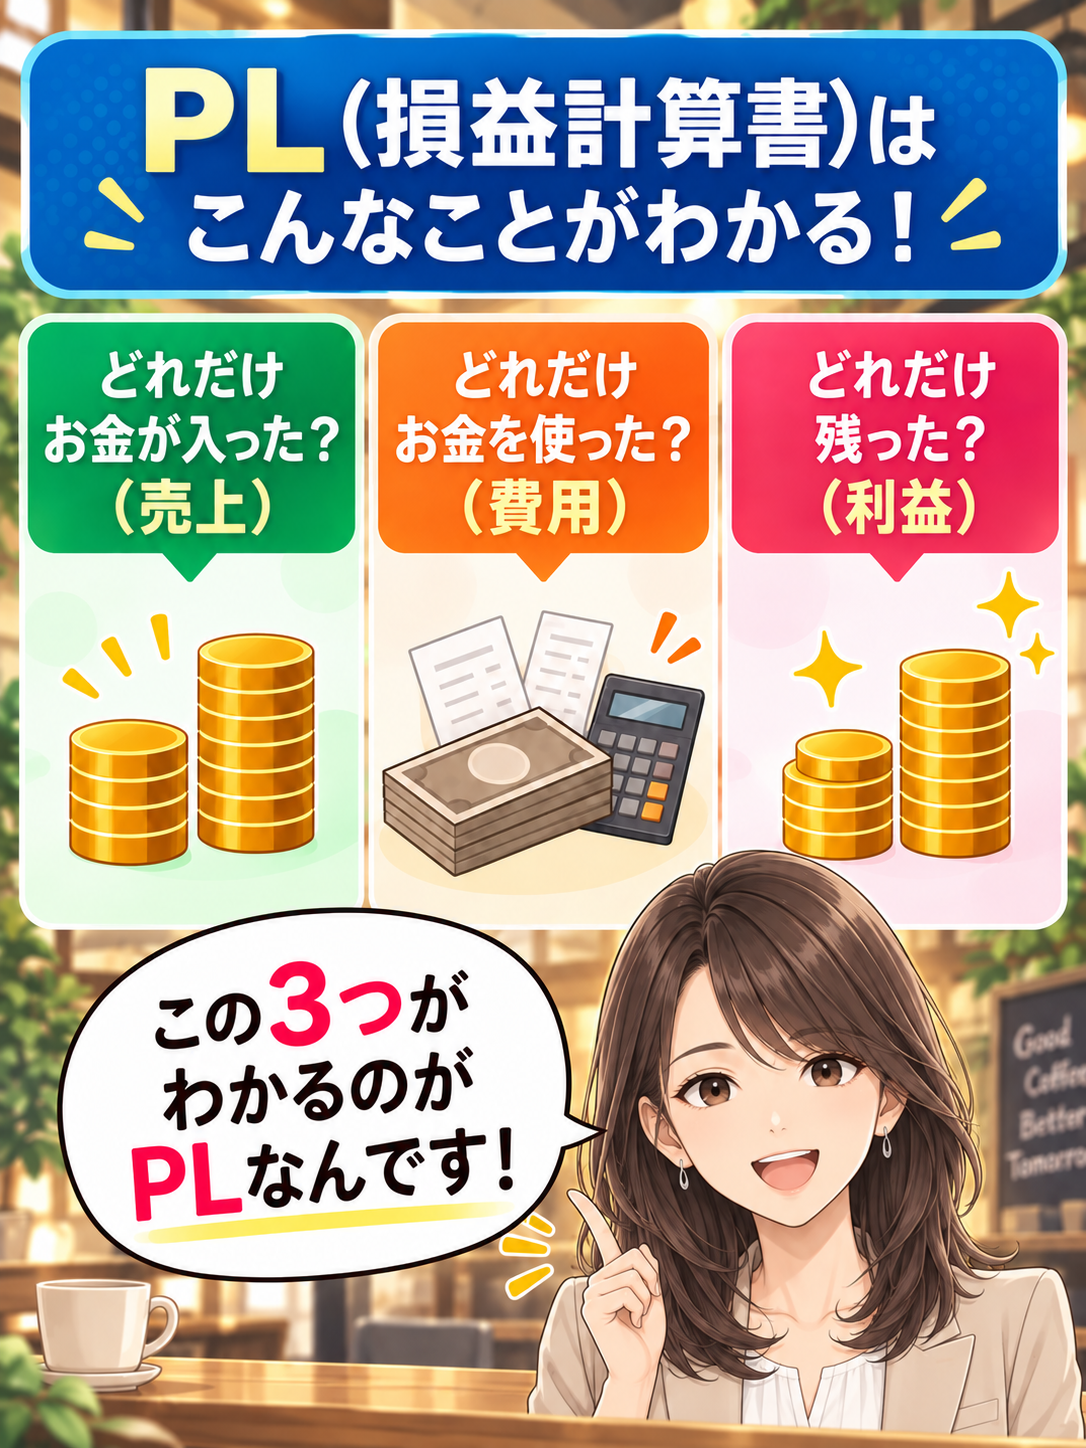
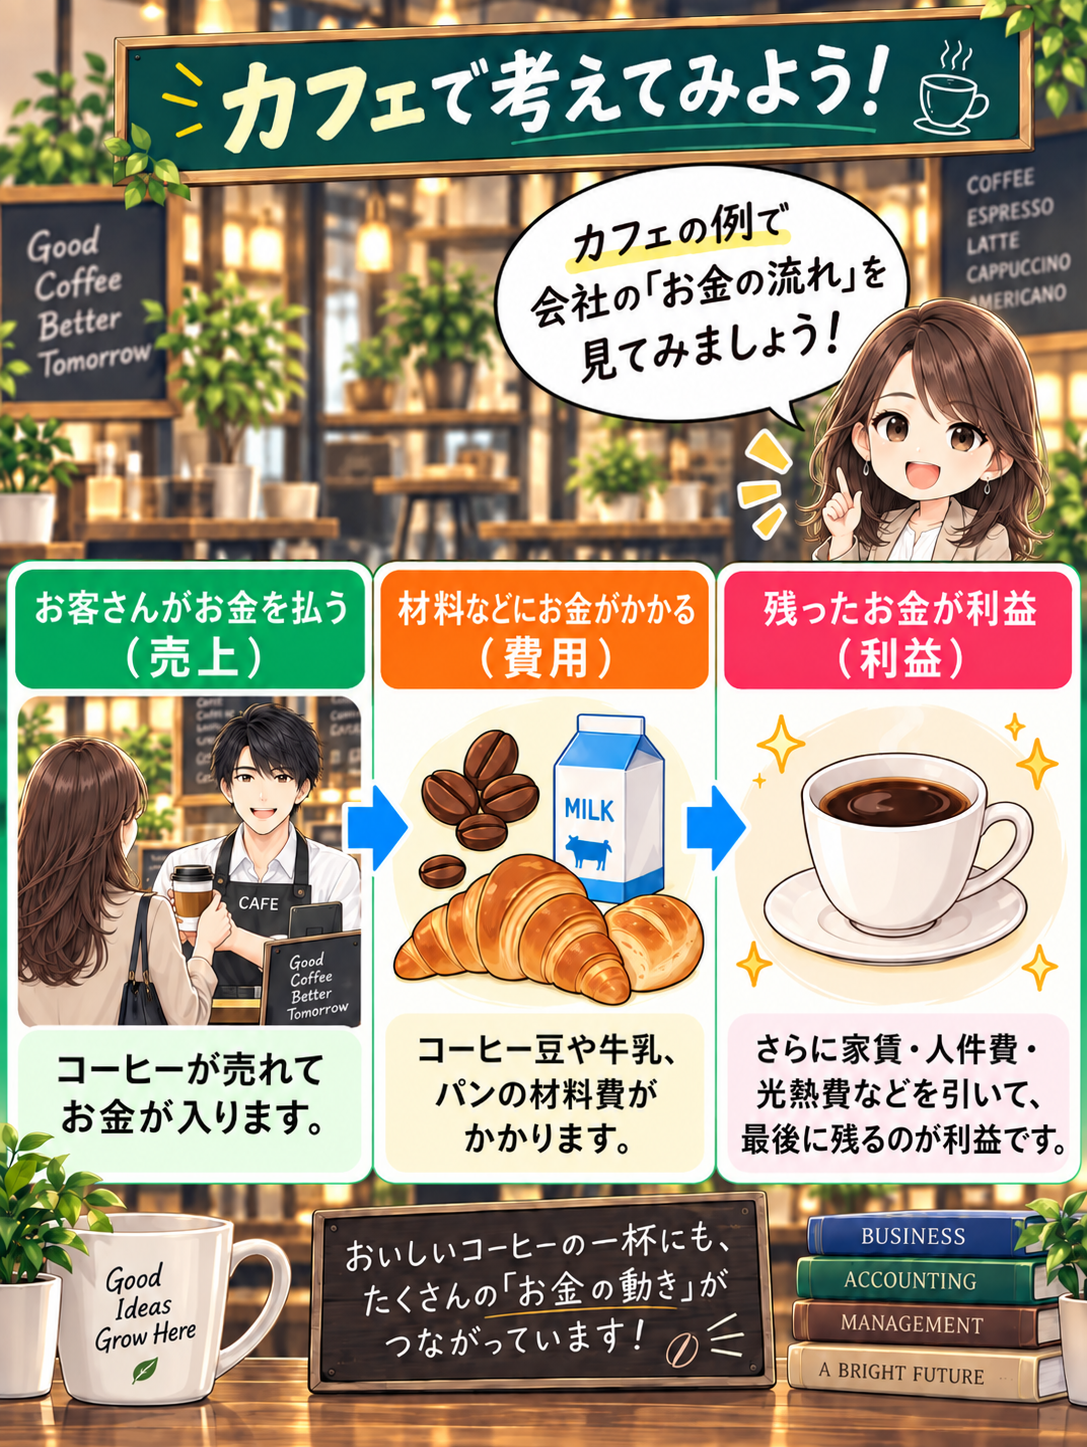
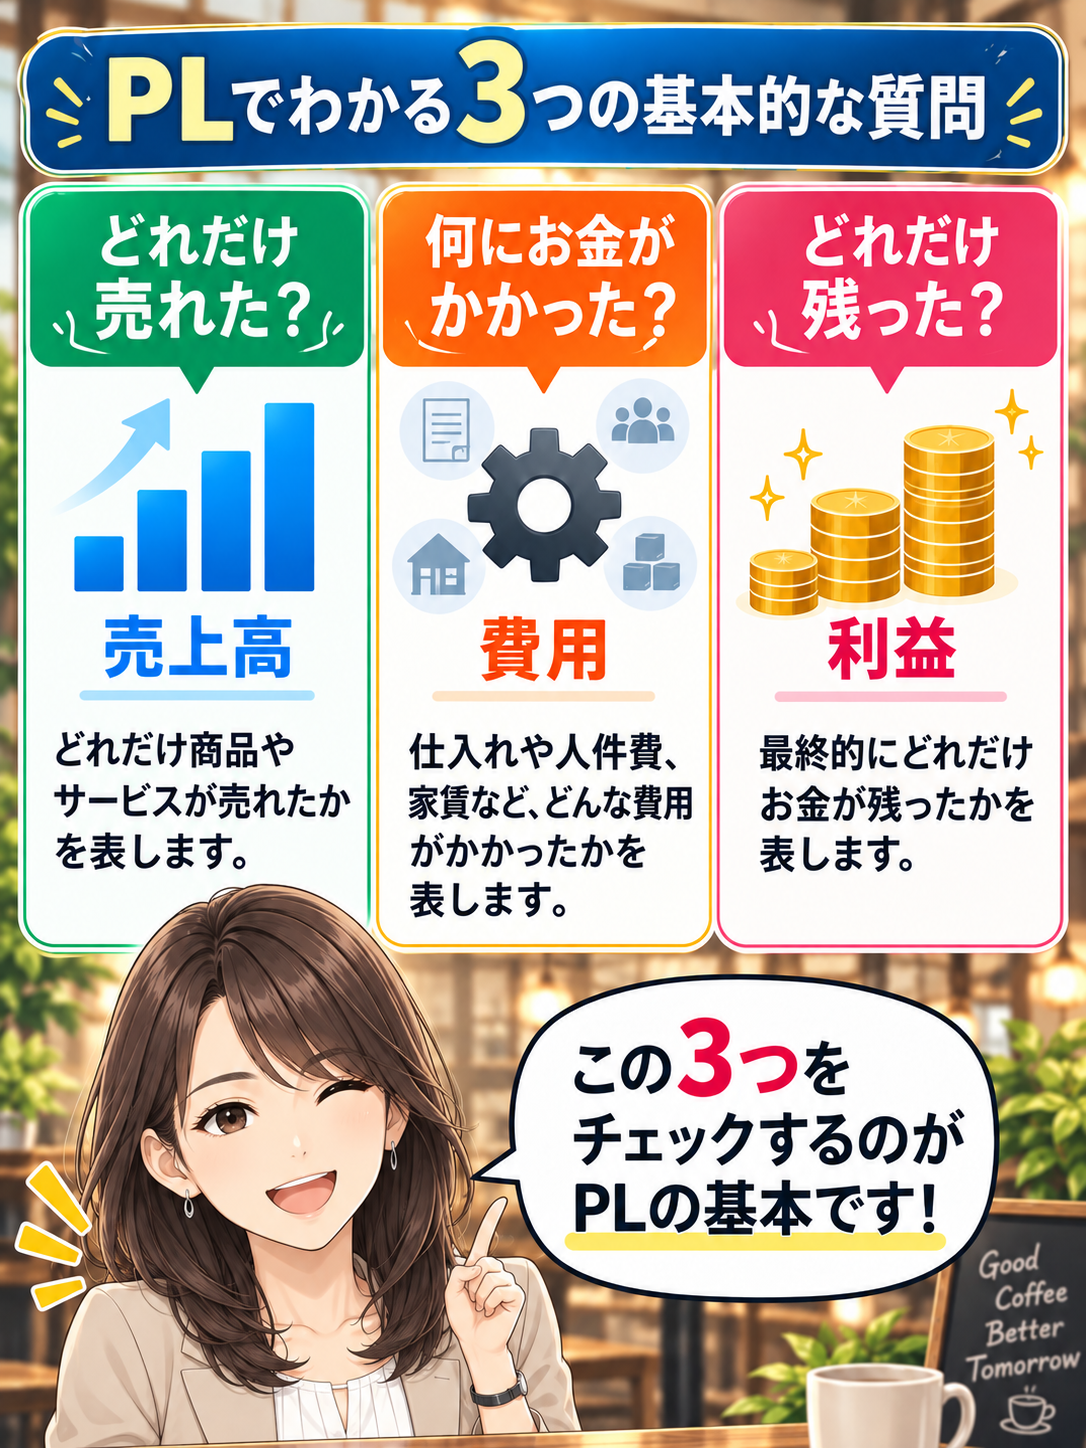
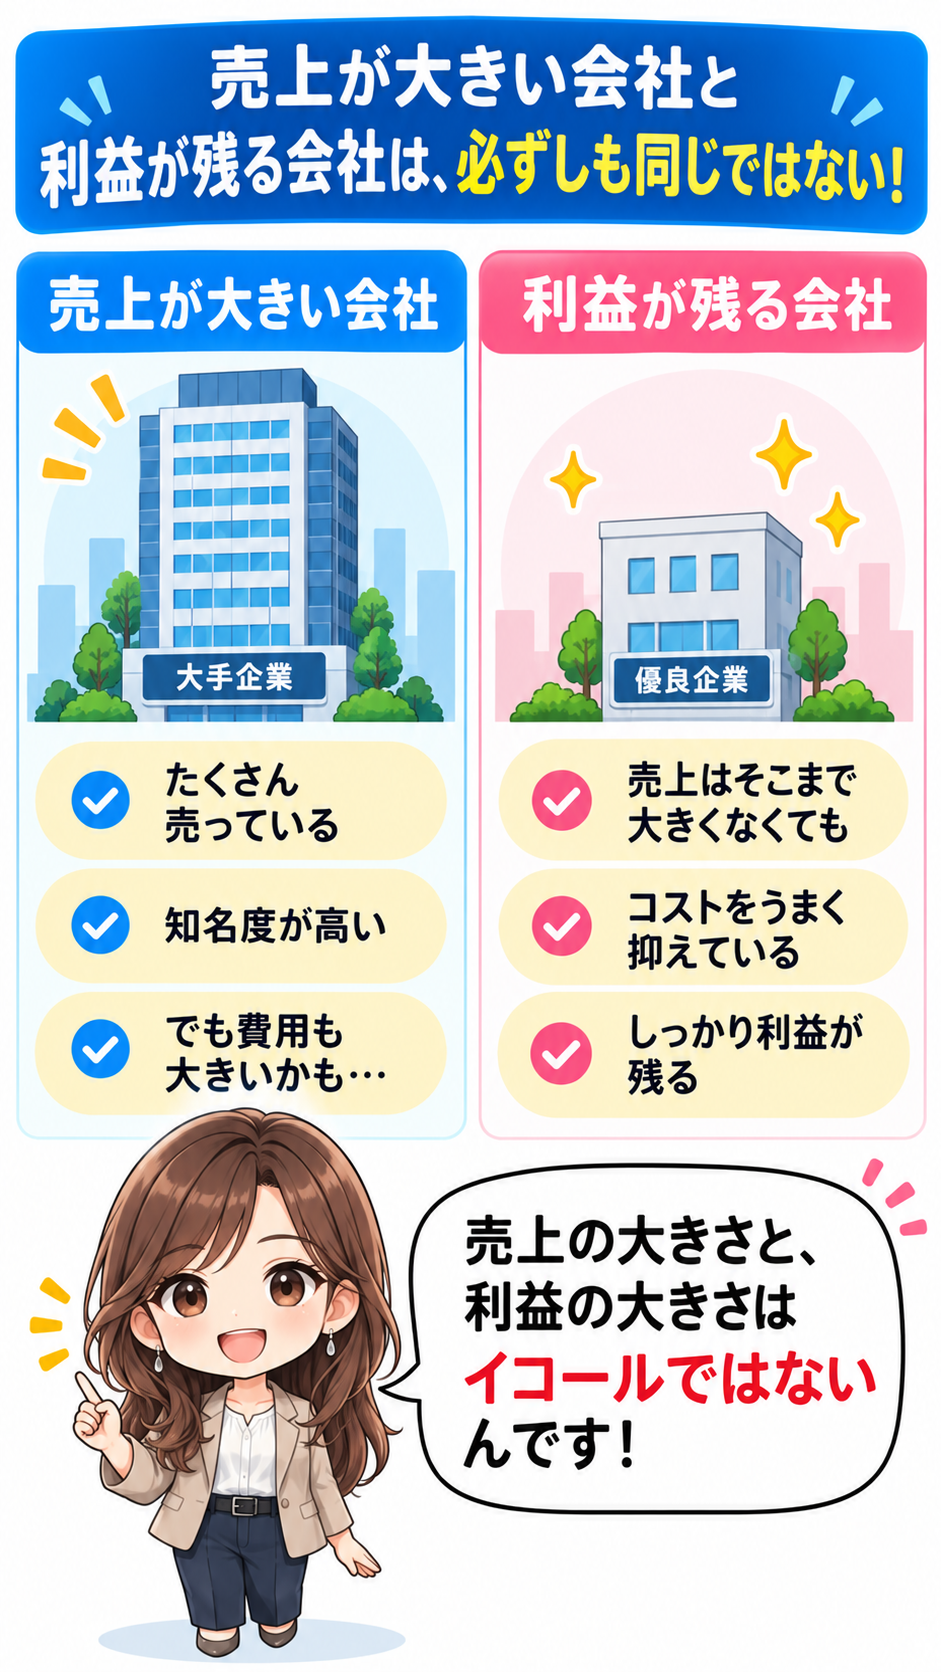
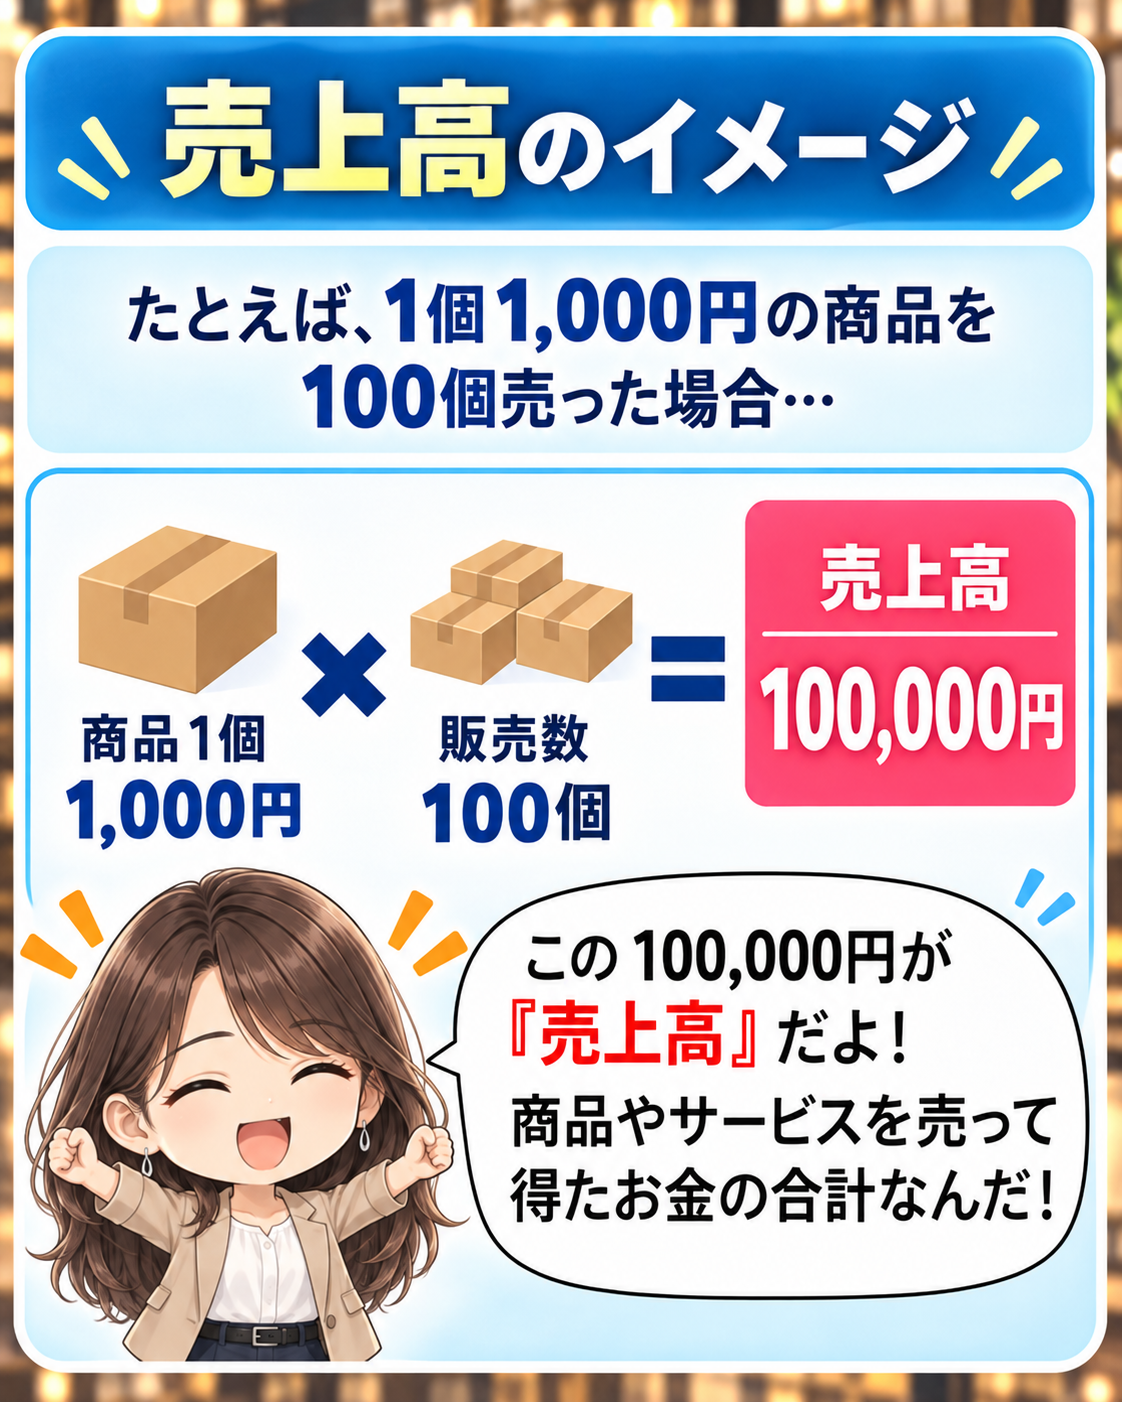
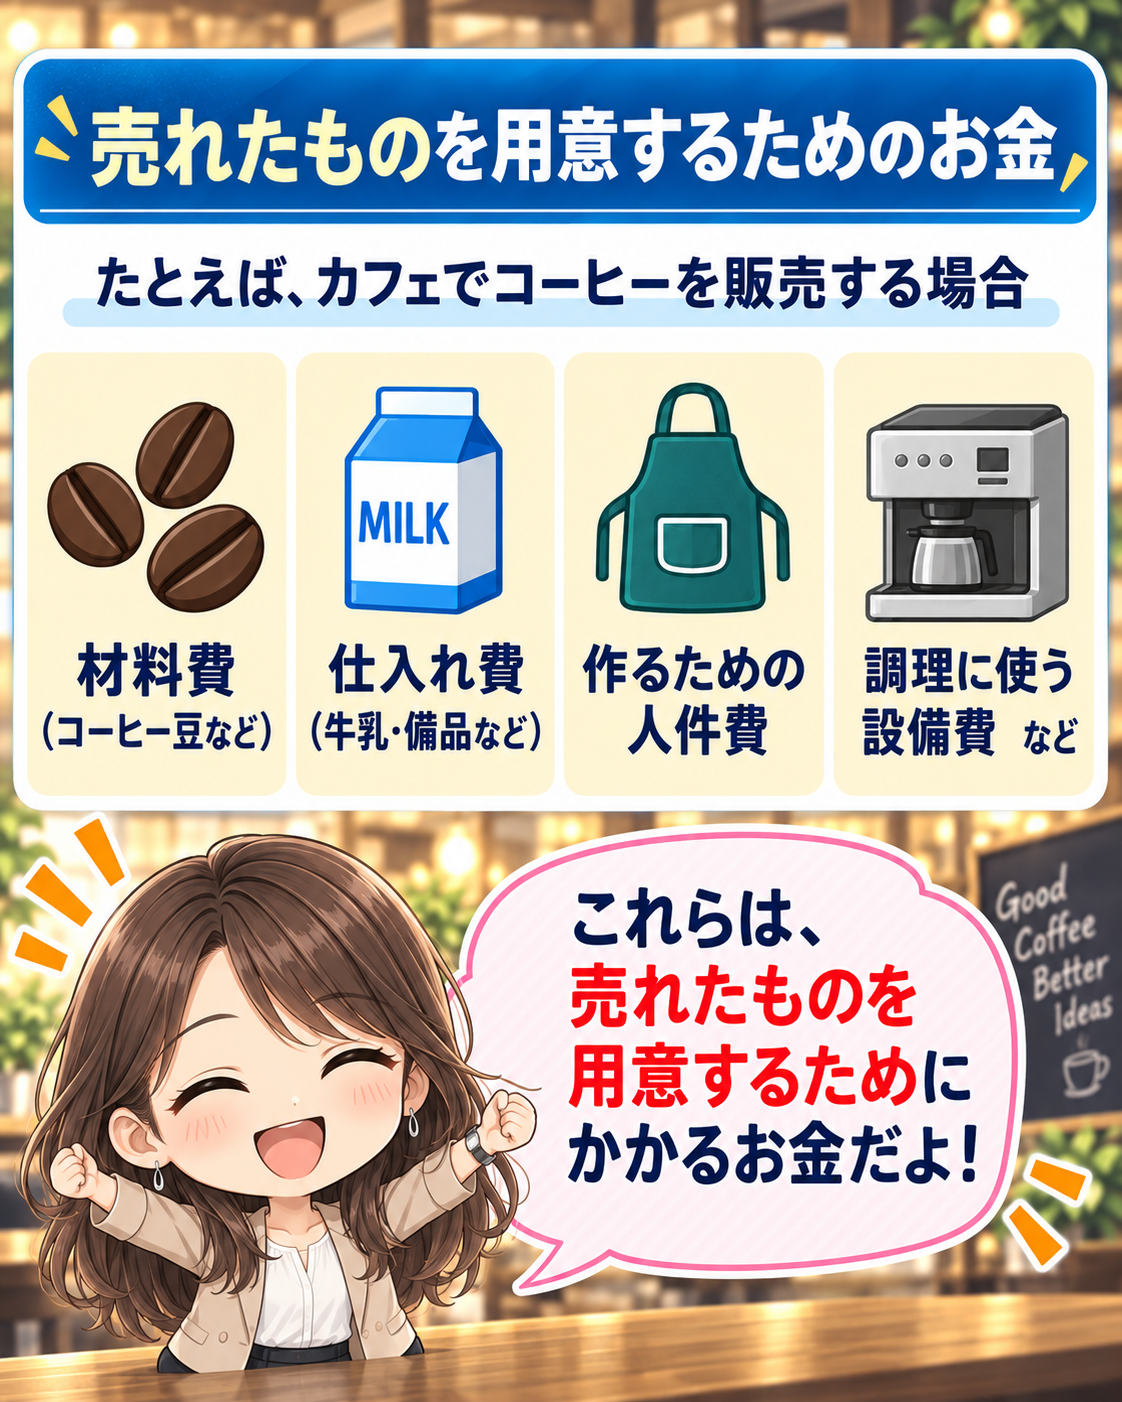
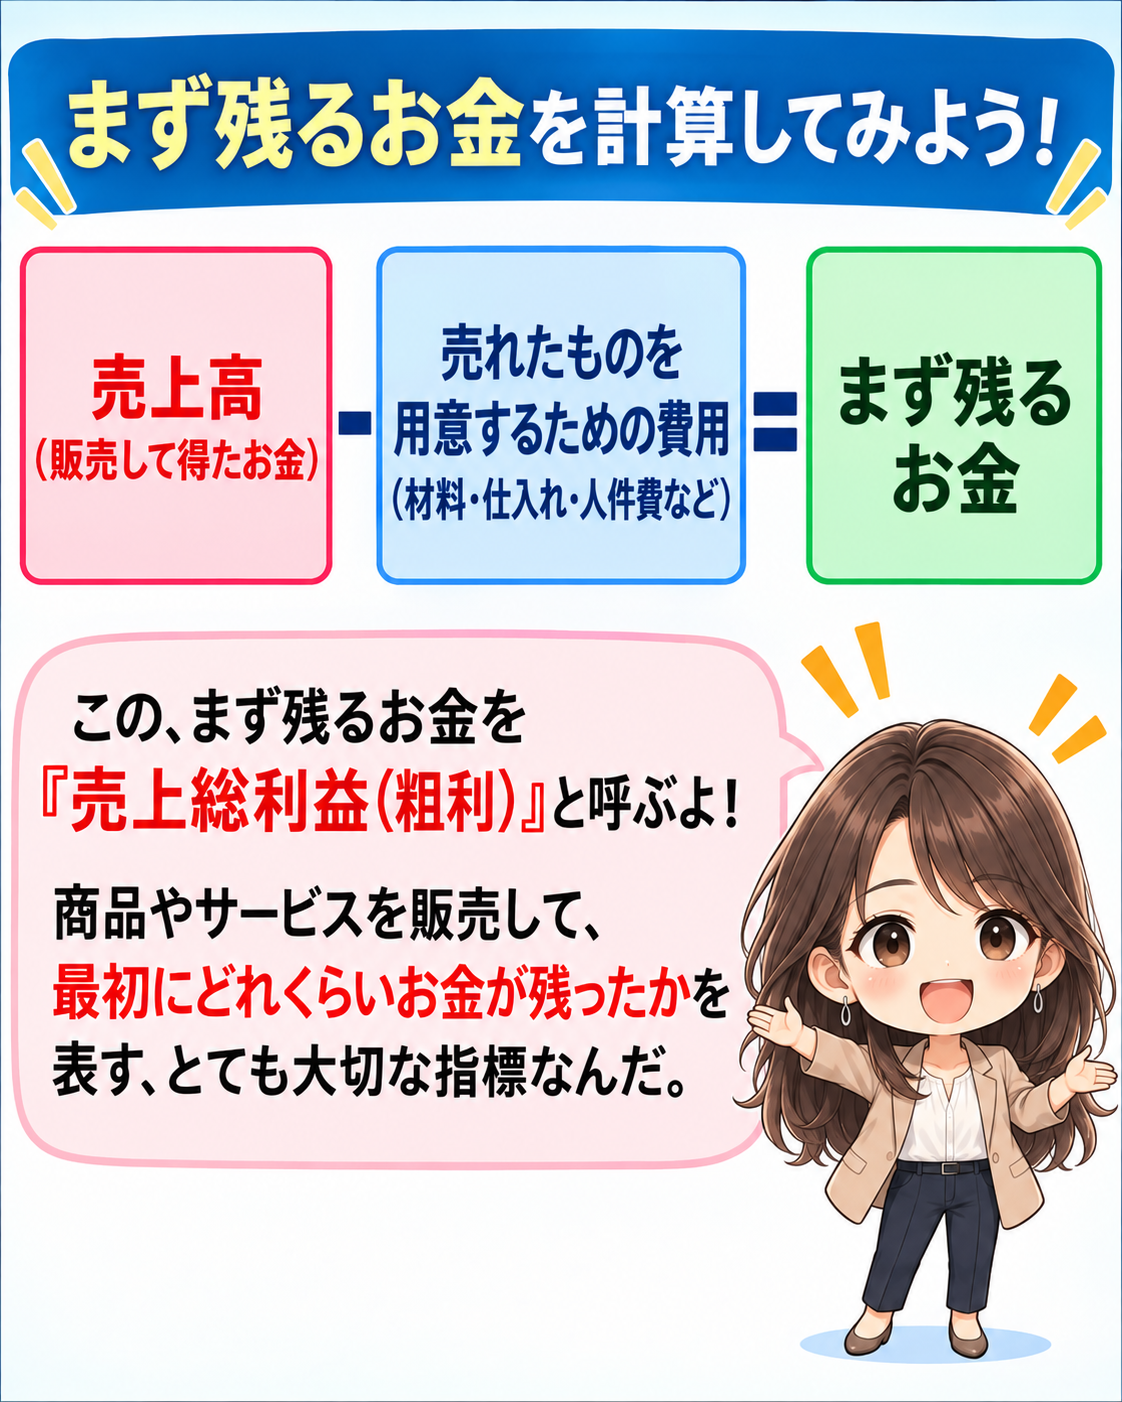
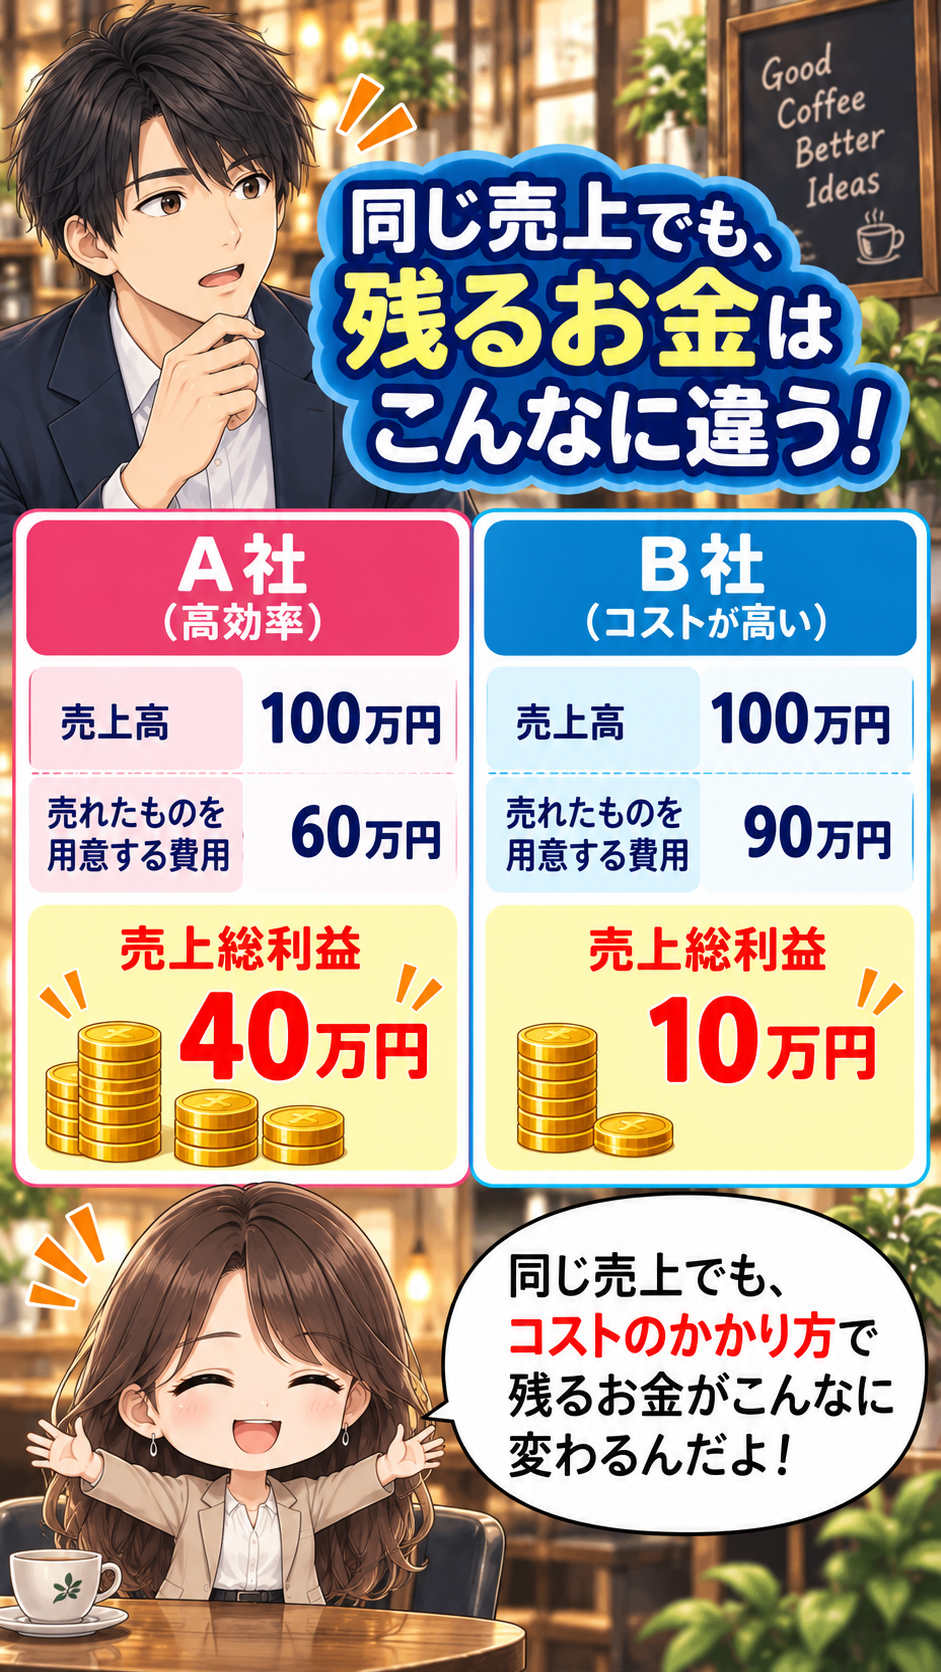
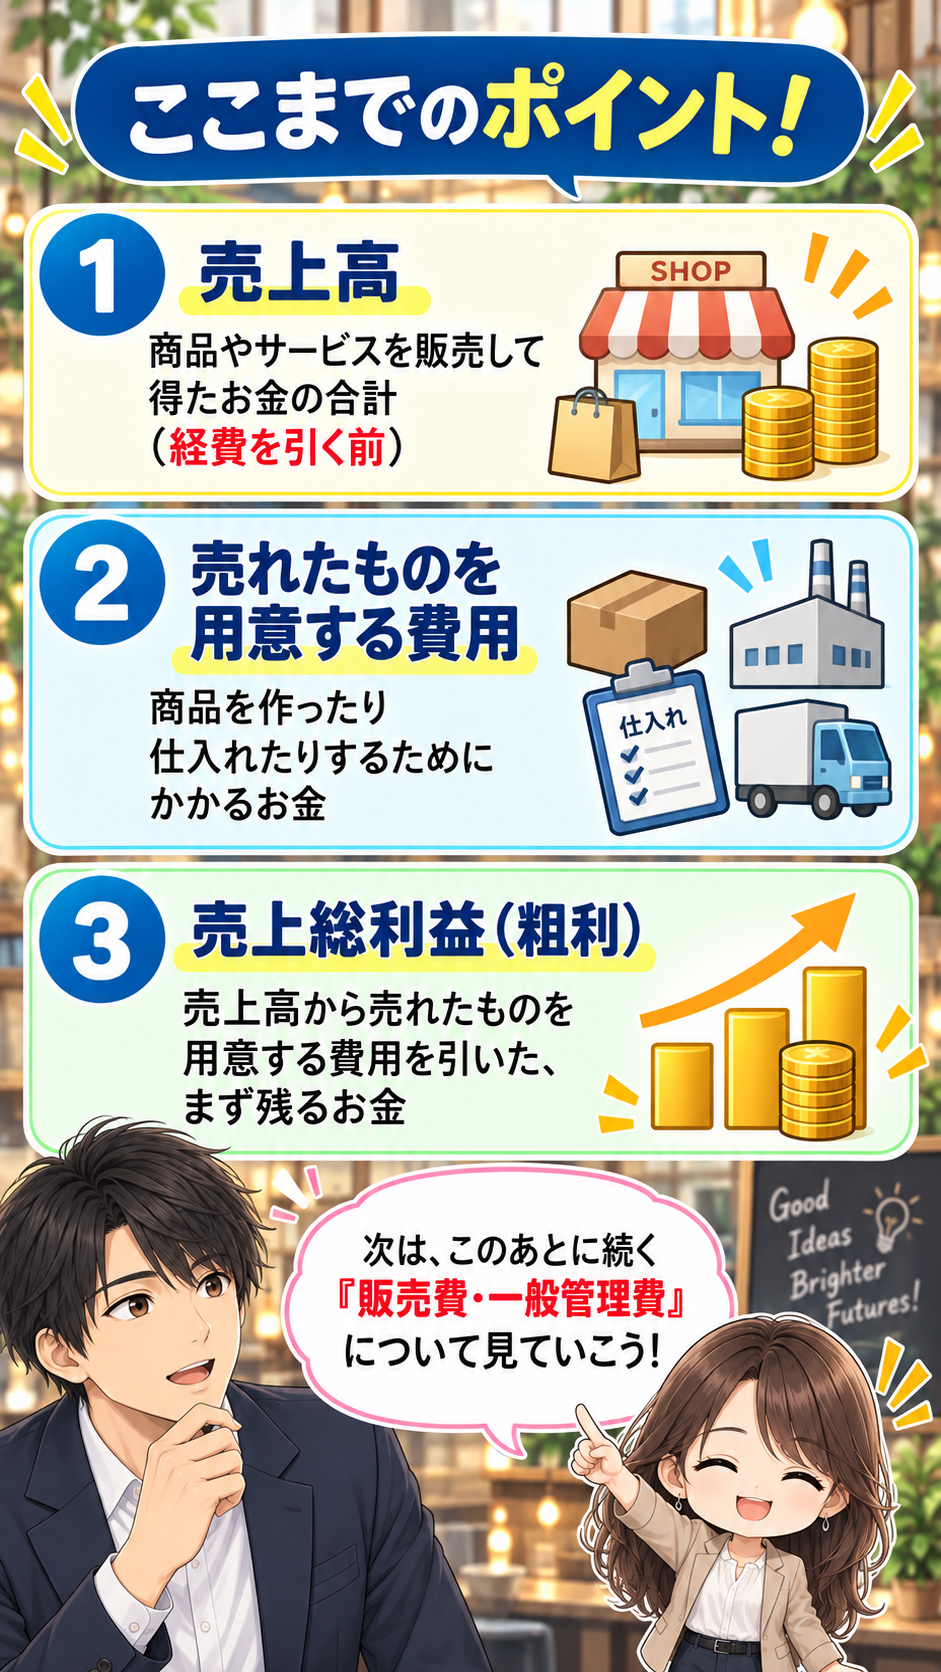
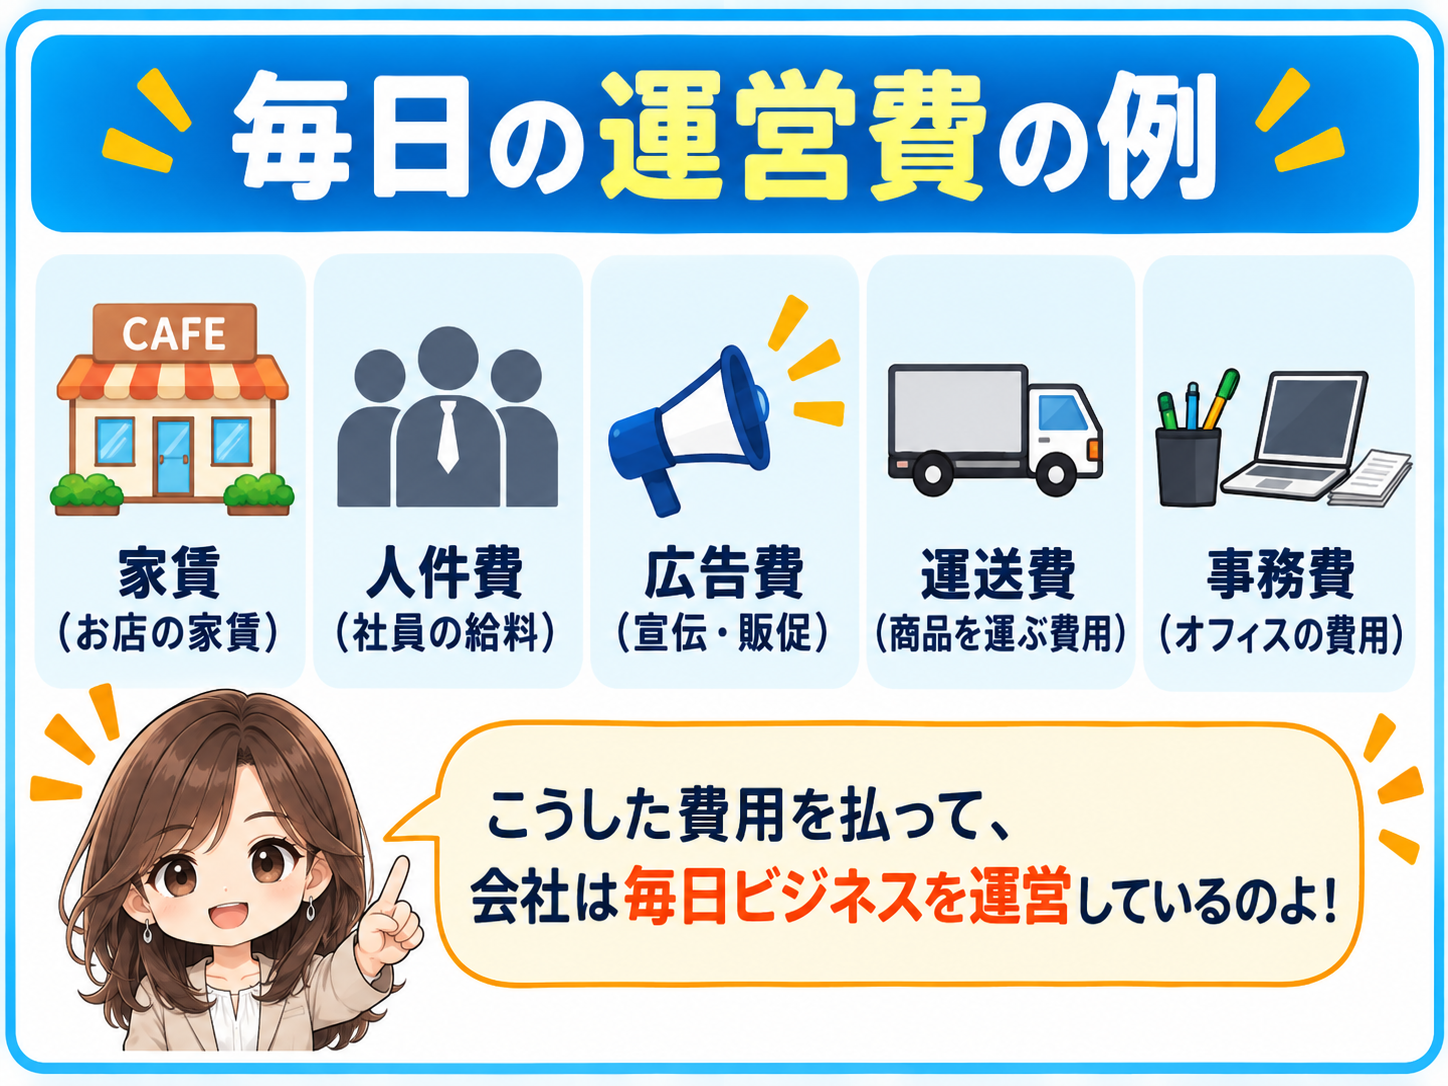
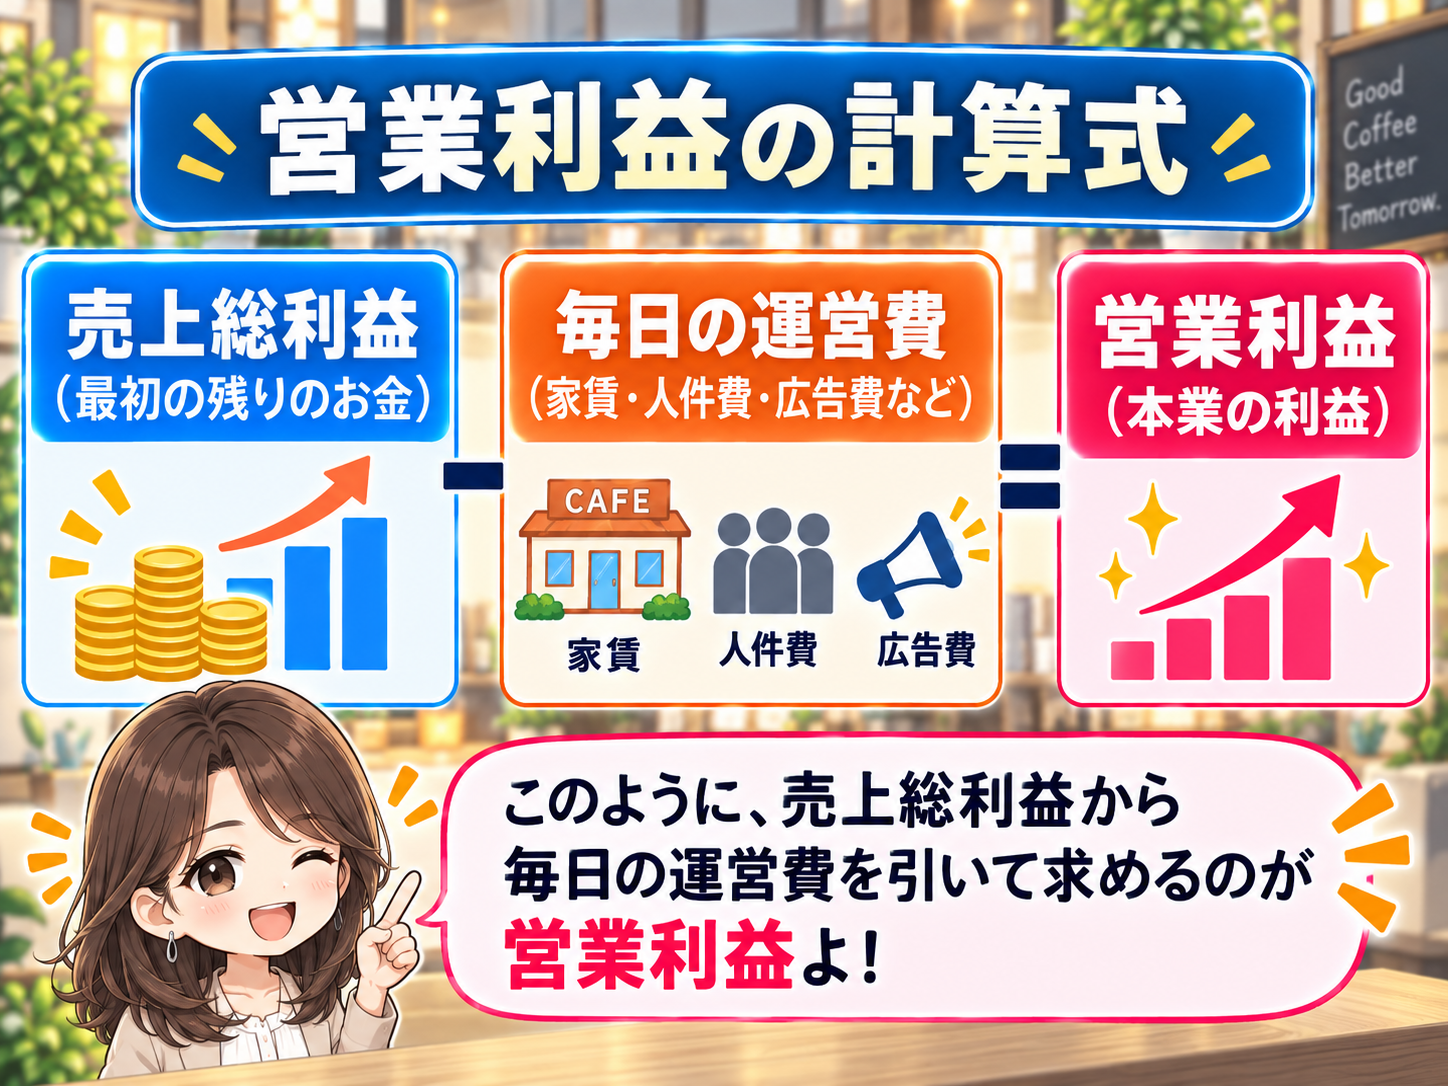
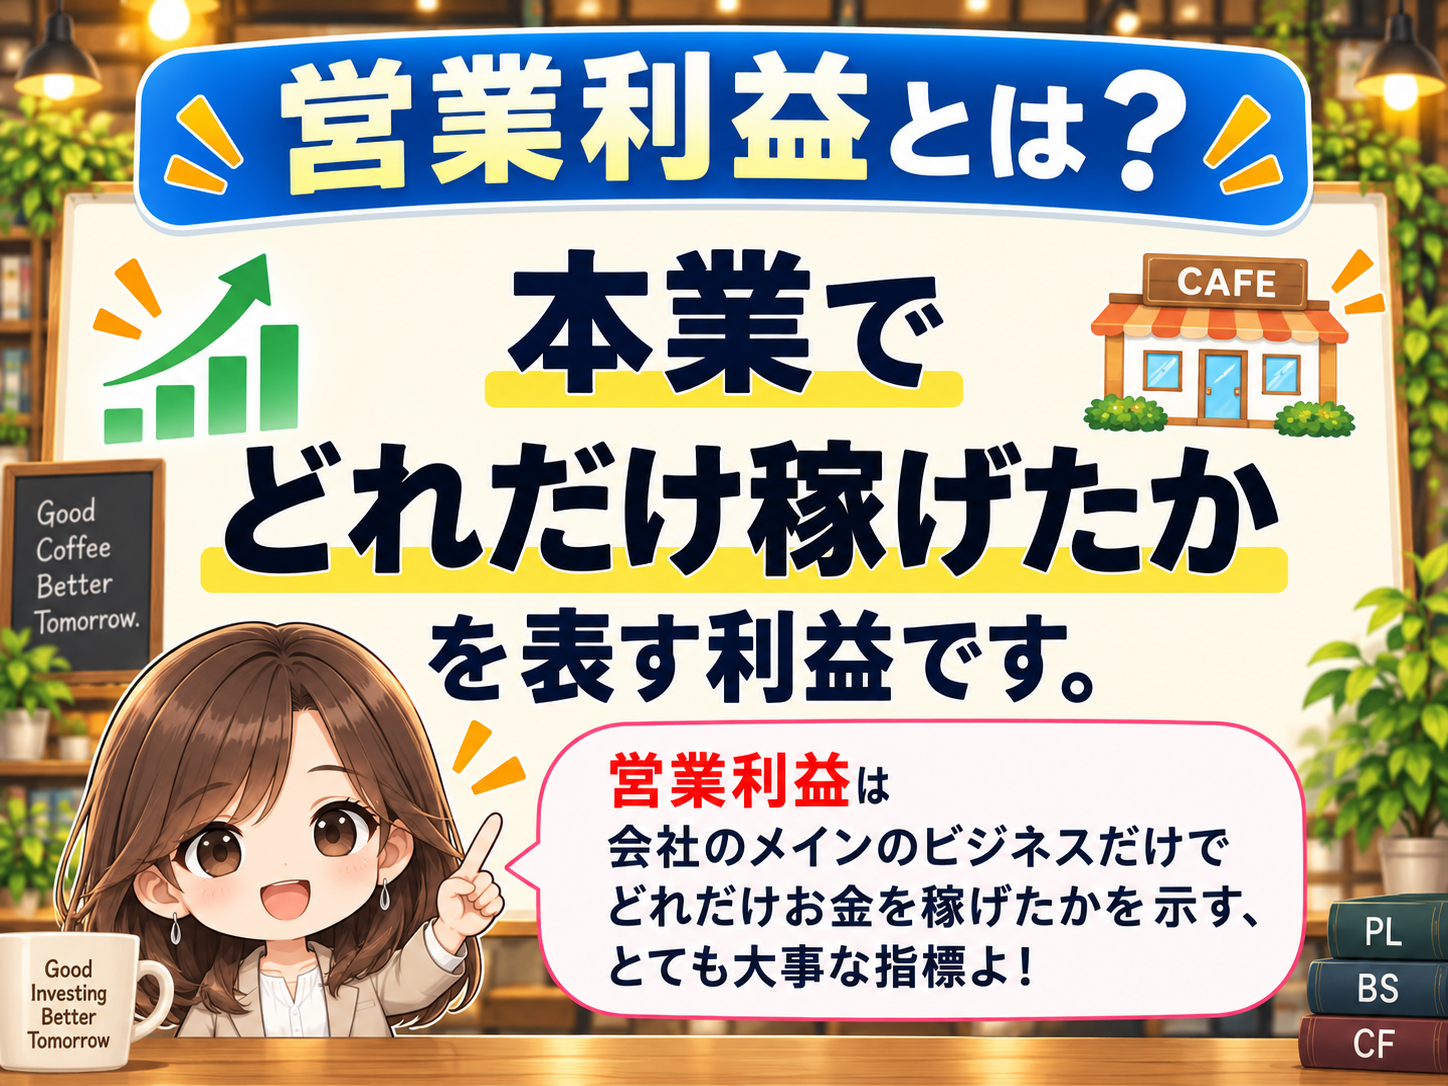
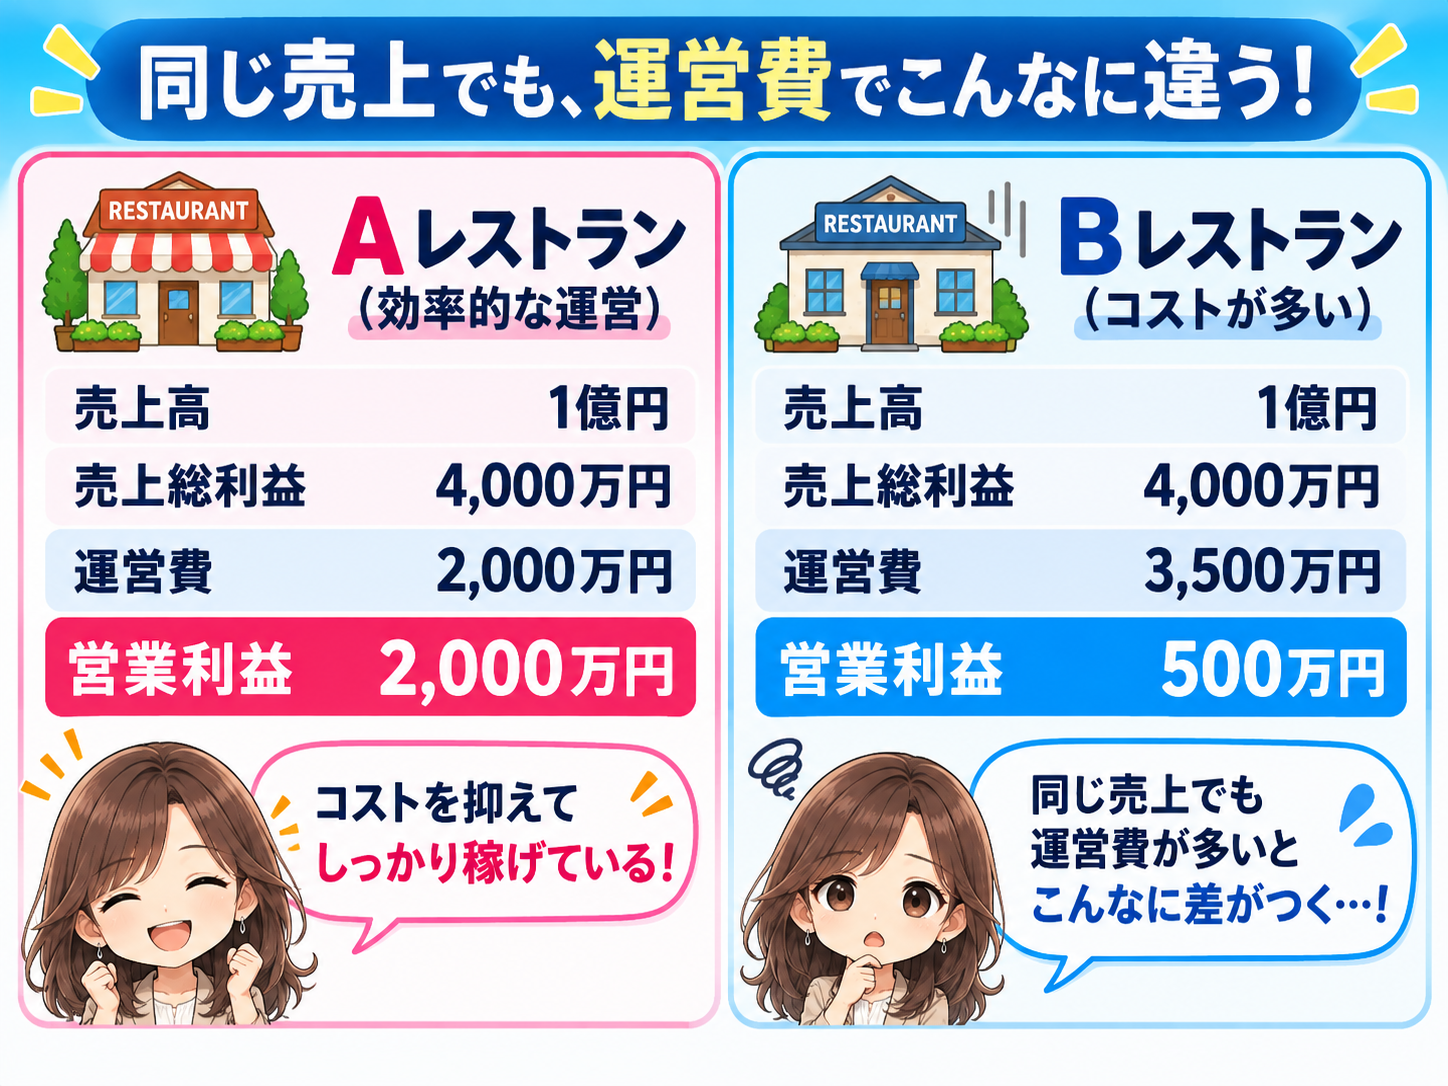
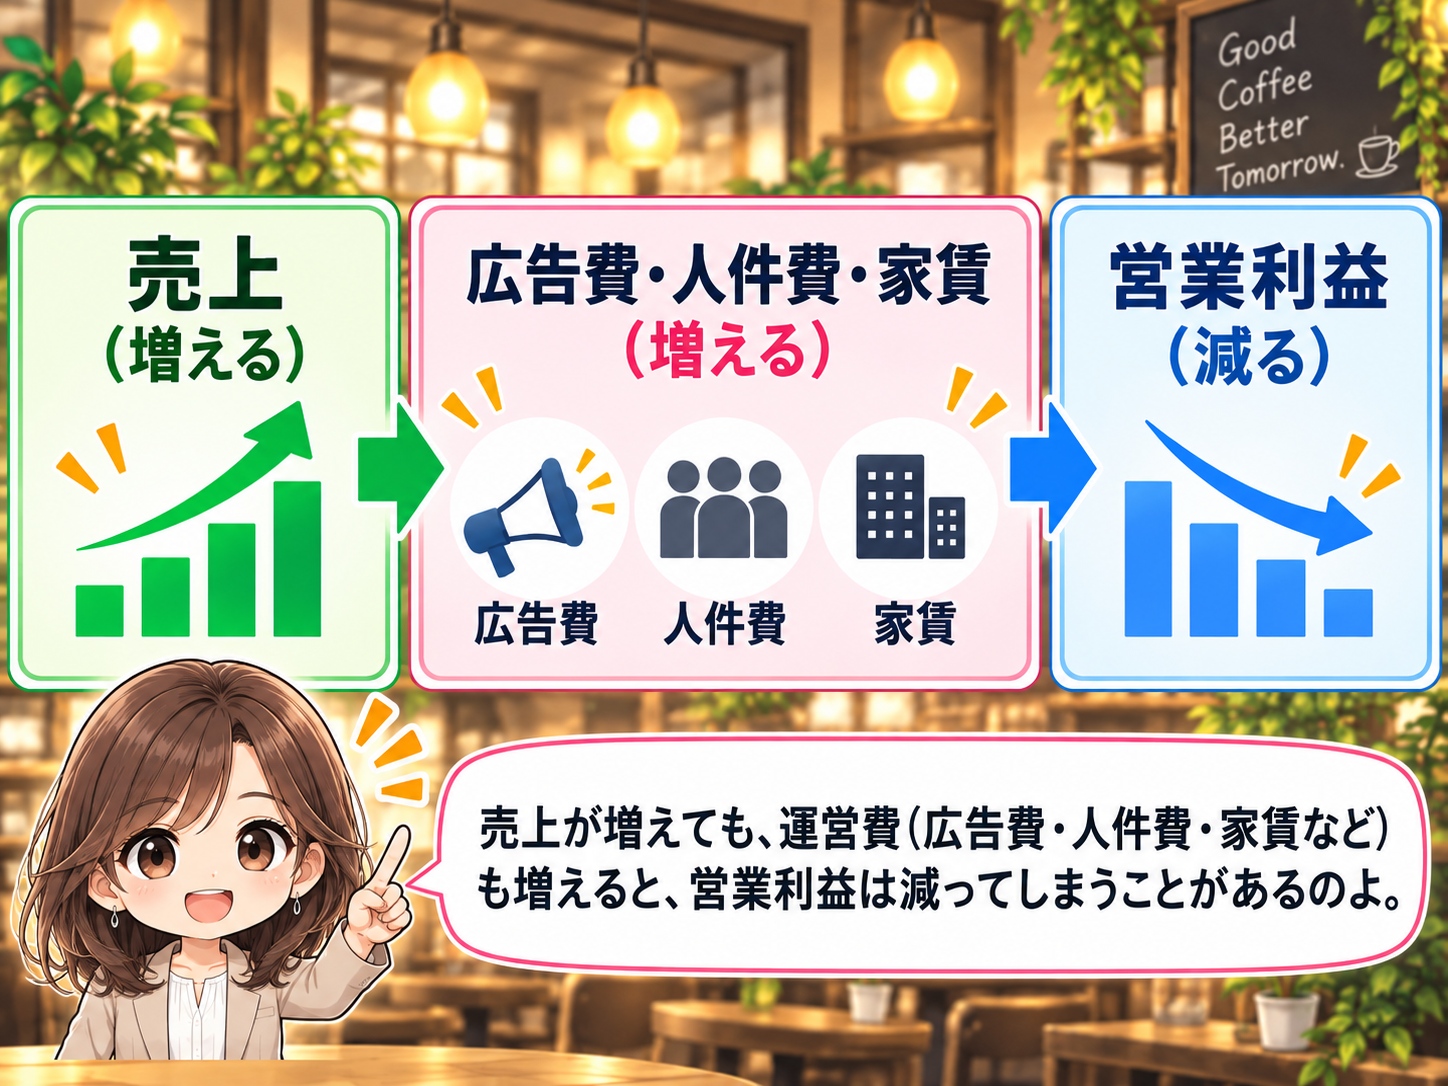
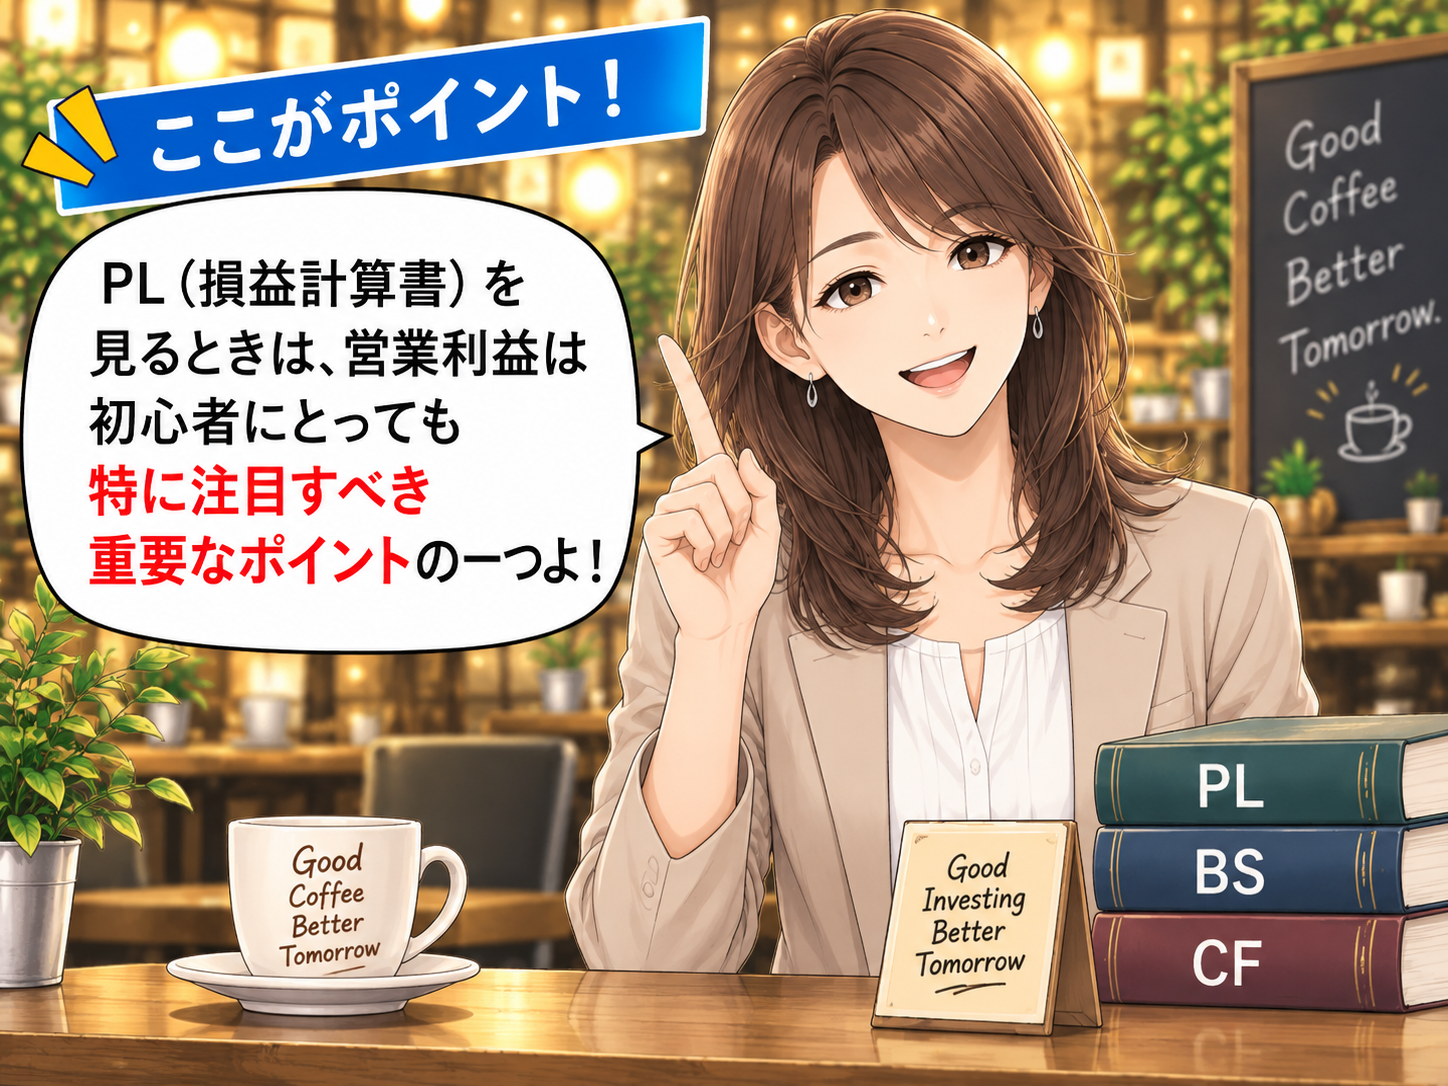
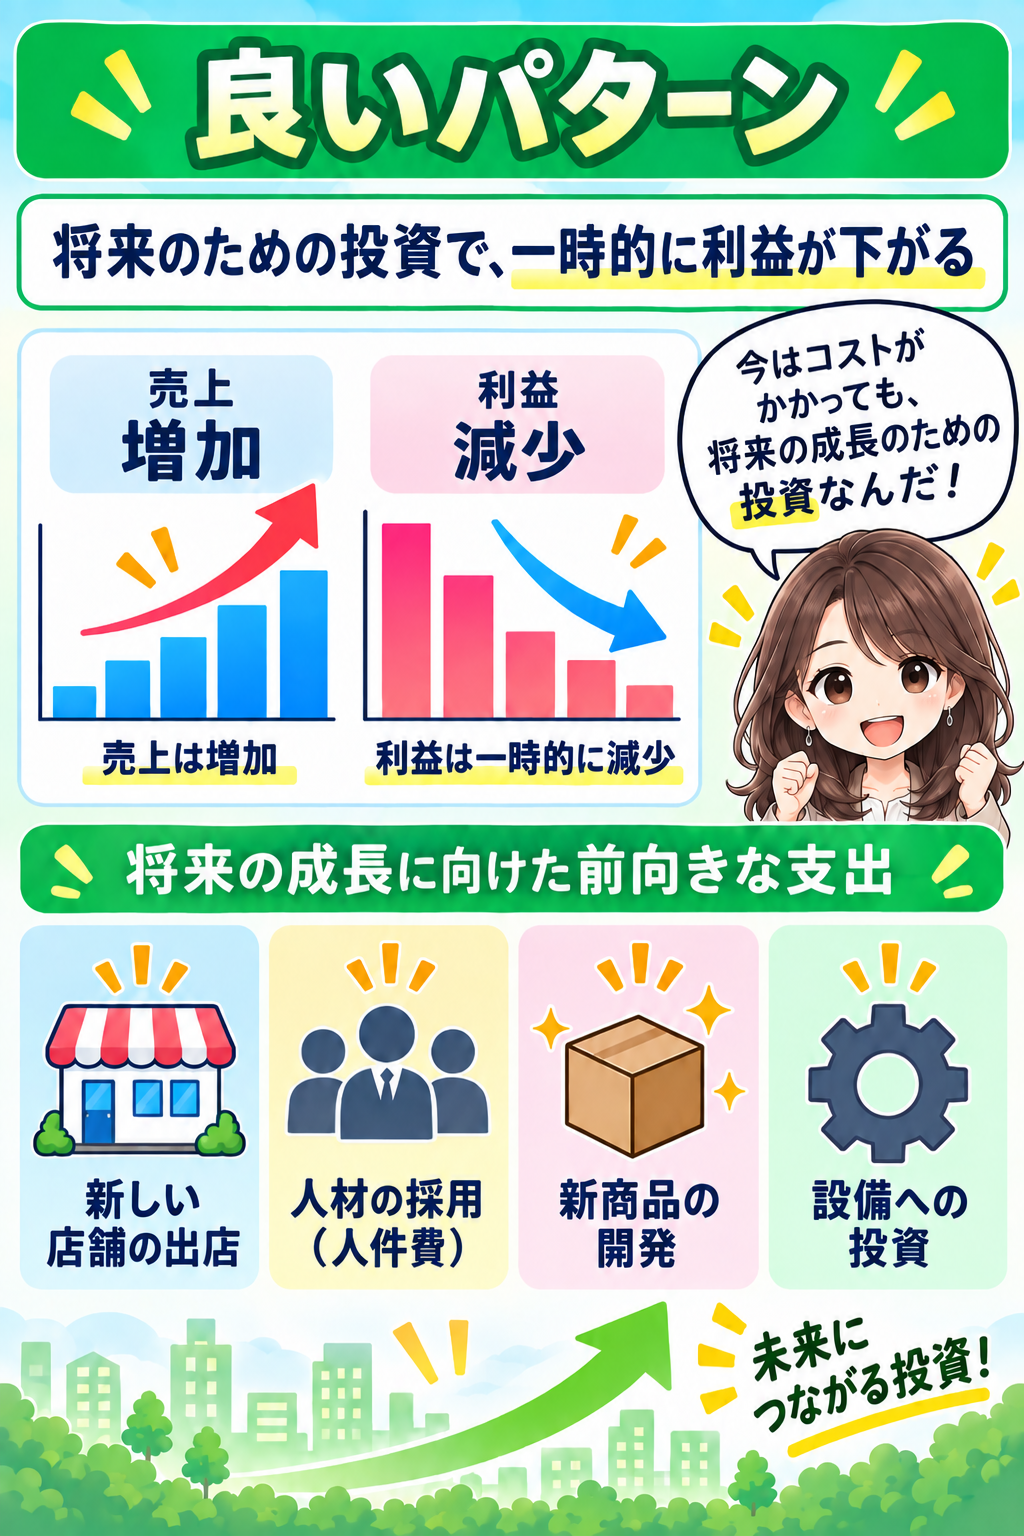
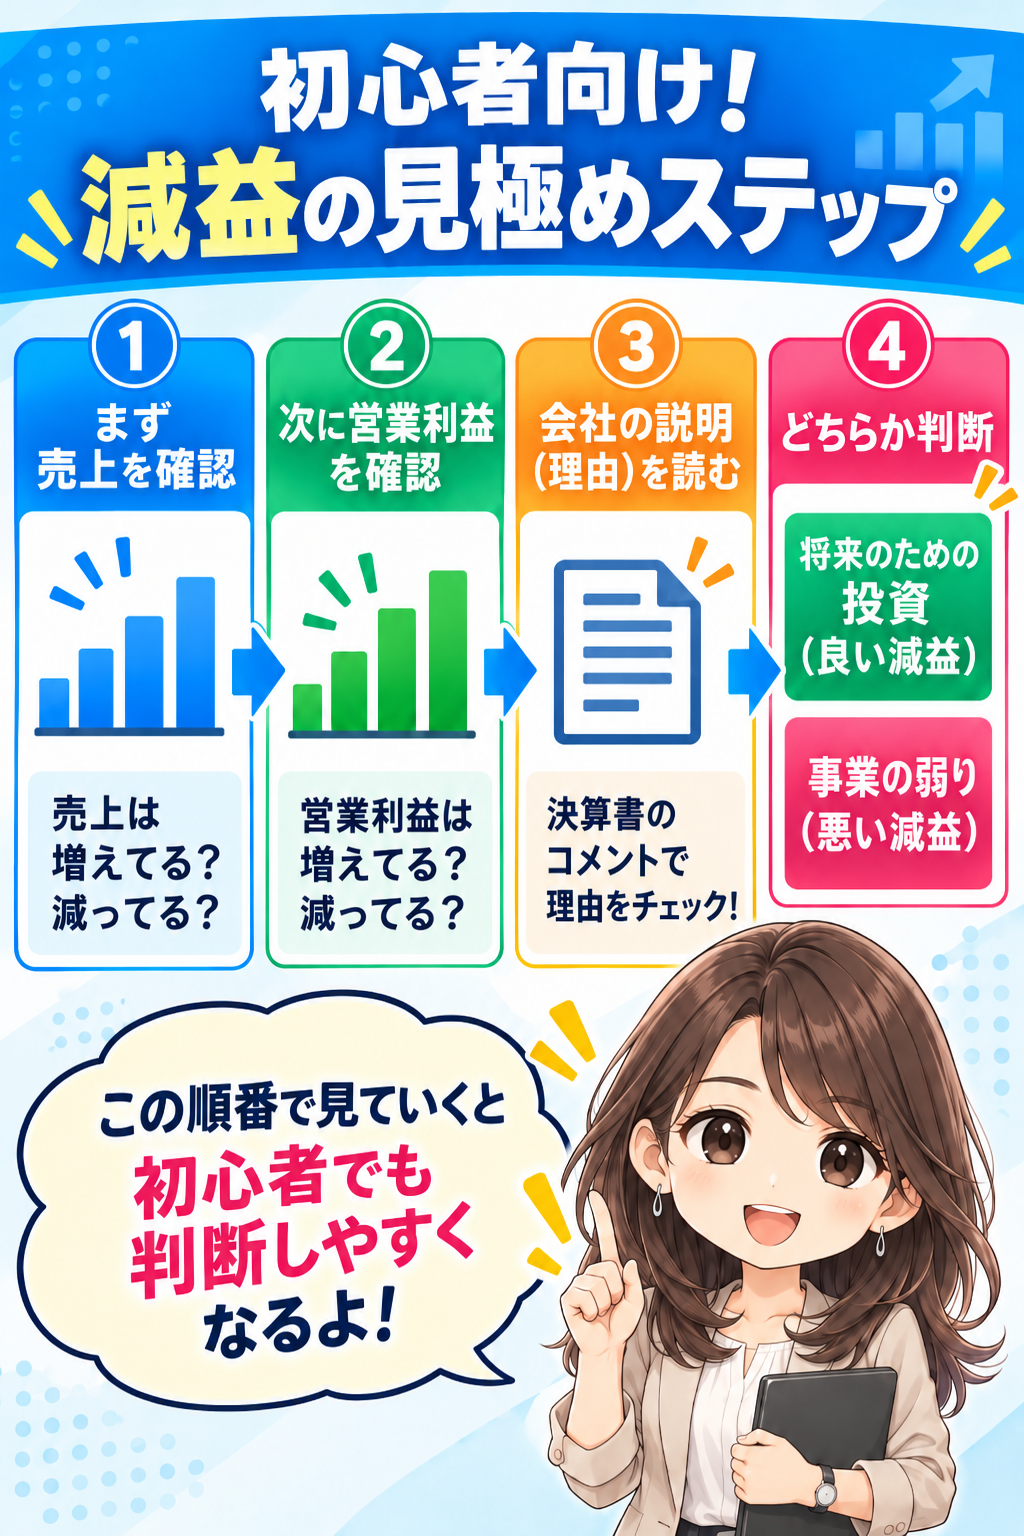
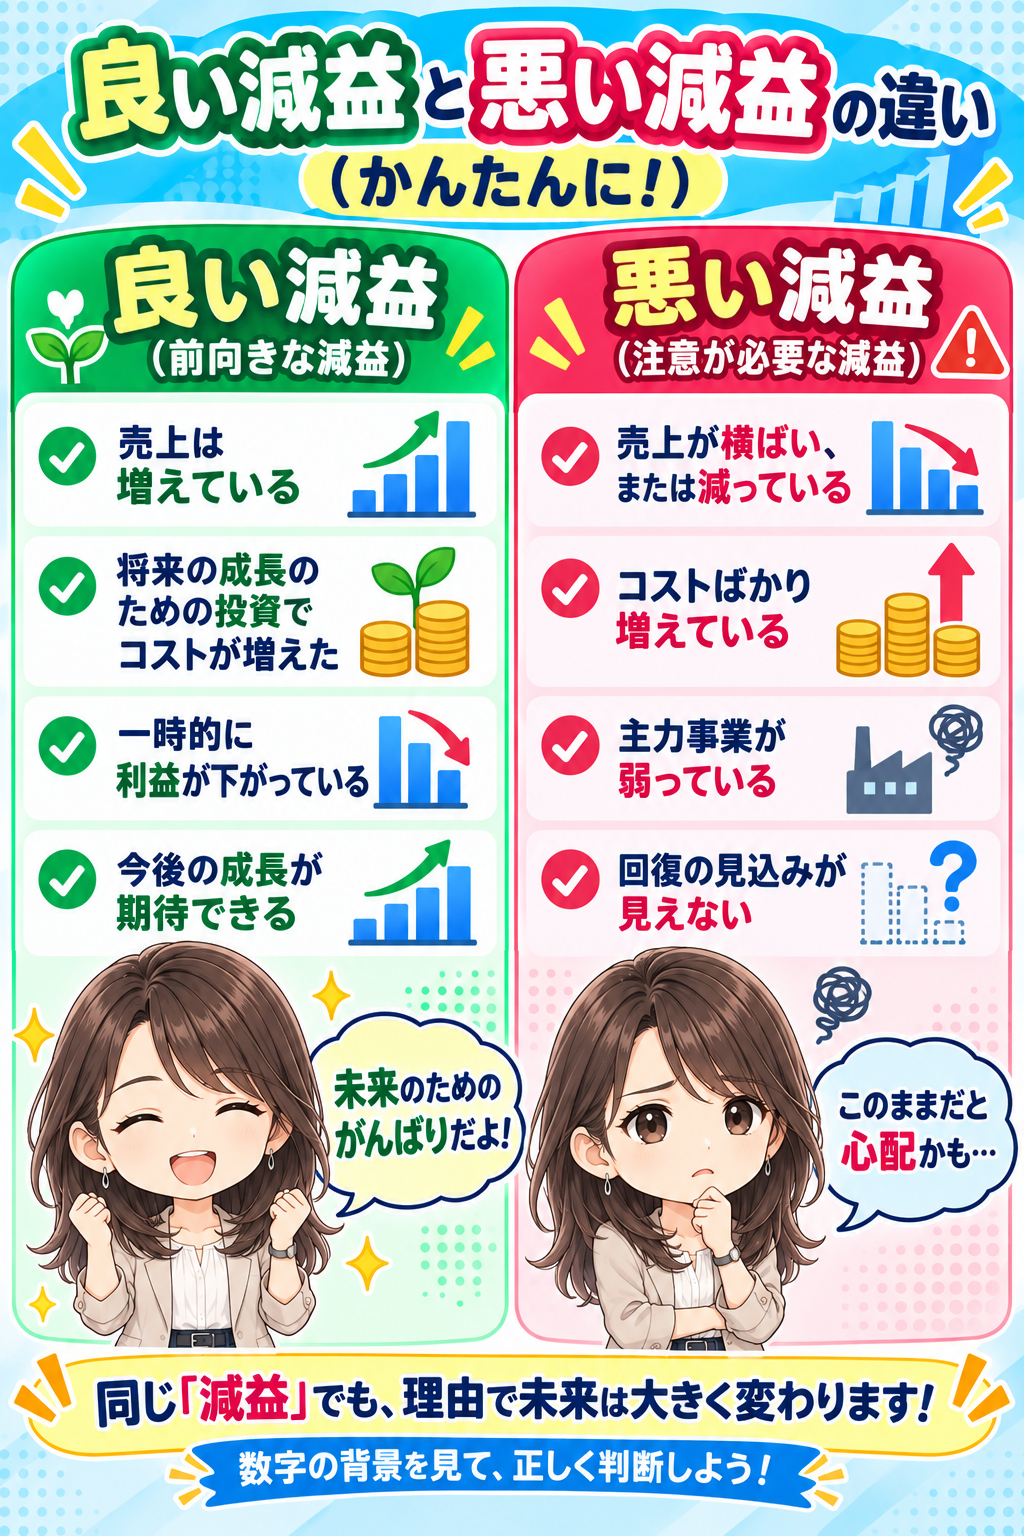
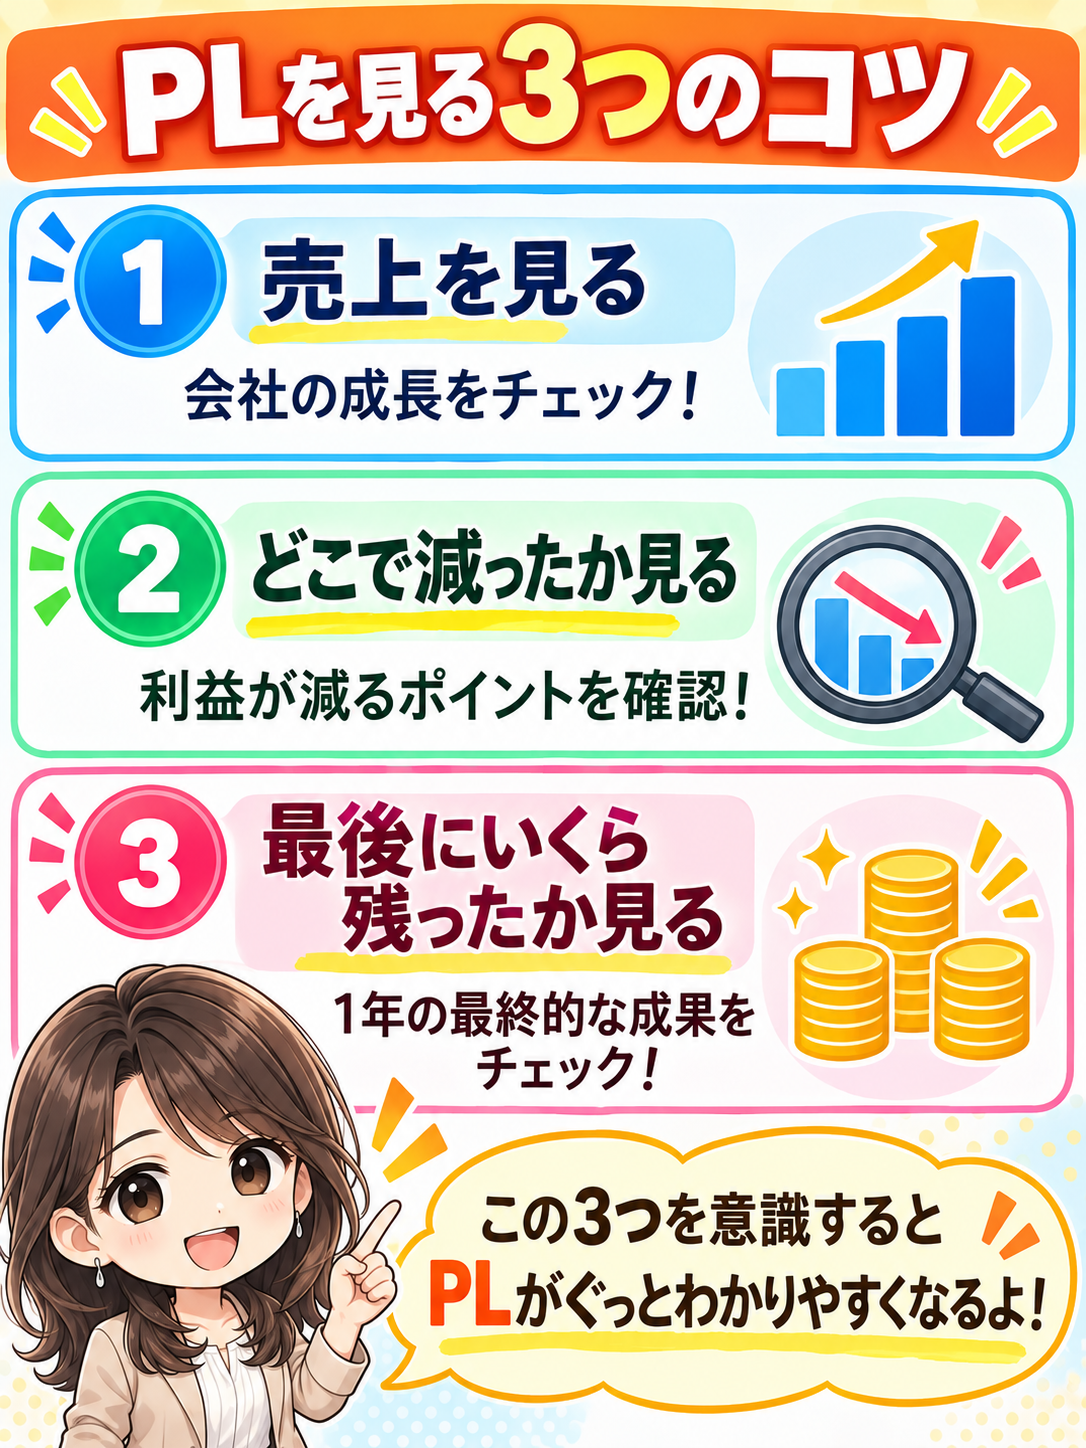
コマ1: PL(損益計算書)について深く理解したいです! コマ2: 売上が大きい会社ってそれだけで良い会社なんですか? コマ3: PLは会社の1年間の成績表みたいなものよ コマ4: PLでわかる3つのこと(売上・費用・利益) コマ5: 思っていたよりシンプルで怖くないですね! コマ6: 売上→費用→利益という大きな流れが大切 コマ7: カフェで考えてみよう!会社のお金の流れ コマ8: なんだか家計のやりくりと似ていますね コマ9: 会社の利益は将来の成長や投資につながる コマ10: PLでわかる3つの基本的な質問 コマ11: ううん、必ずしもそうとは限らないわ コマ12: 売上が大きい会社と利益が残る会社は必ずしも同じではない コマ13: 売上と利益の違いをもっと詳しく知りたいです! コマ14: いいわ!ここからはPLのそれぞれの項目を見ていきましょう コマ15: まず『売上高』から説明するね コマ16: 売上高のイメージ(1000円×100個=100,000円) コマ17: 経費を引く前の販売して得たお金の合計ですね コマ18: その通り!すごいね、ソウタくん! コマ19: でも商品を販売するためにはお金がかかっているんだよ コマ20: 売れたものを用意するためのお金(材料費・仕入れ費・人件費など) コマ21: ということは…売上高のすべてが利益になるわけじゃないんですね コマ22: そうだよ!売上を上げるためには必ず用意するコストがかかるの コマ23: まず残るお金を計算してみよう!売上高−費用=売上総利益(粗利) コマ24: 売上総利益(粗利)ってこういう意味だったんですね! コマ25: 同じ売上でも残るお金はこんなに違う!(A社とB社の比較) コマ26: え括…!同じ売上なのにこんなに差があるんですか!? コマ27: コストとあわせて見ることが大切なんだよ コマ28: ここまでのポイント!(1.売上高 2.用意する費用 3.売上総利益) コマ29: 最初の残りの後も会社は毎日の運営費を支払っているのよ コマ30: 毎日の運営費の例(家賃・人件費・広告費・運送費・事務費) コマ31: なるほど。これらは毎日ビジネスを続けるための費用なんですね コマ32: 毎日の運営費を差し引いた後に残るのが『営業利益』なのよ コマ33: 営業利益の計算式(売上総利益−運営費=営業利益) コマ34: 本業の強さがわかる数字だからとても重要なんですね! コマ35: そうなの!営業利益は本業の稼ぐ力を表す大切な数字なの! コマ36: 営業利益とは?本業でどれだけ稼げたかを表す利益です コマ37: 同じ売上でも運営費でこんなに違う!(レストランAとBの比較) コマ38: 運営費を使いすぎてしまうと営業利益があまり残らないこともあるの コマ39: 売上が増えても運営費が増えると営業利益は減ってしまうのよ コマ40: だんだんわかってきました!だからみんな営業利益に注目するんですね コマ41: PLを見るときは営業利益は特に注目すべき重要なポイントよ コマ42: 売上が増えているのに利益が減っている場合ってどういうことですか? コマ43: 数字だけで判断せずしっかり読み解くことが大切だよ コマ44: 良いパターン:将来のための投資で一時的に利益が下がる コマ45: 未来に向けて種をまいているようなものなんですね コマ46: 前向きな減益なら心配しすぎなくて大丈夫だよ コマ47: 注意が必要なパターン:売上が伸びないのにコストばかり増えている コマ48: 数字だけではわからない理由があるからじっくり見ることが大事 コマ49: 会社の『理由』の背景を読むことで良い減益か悪い減益か見えてくる コマ50: 良い減益と悪い減益の違い(かんたんに!) コマ51: 初心者向け!減益の見極めステップ コマ52: この流れで見ればPLがぐっと読みやすくなりますね! コマ53: 初心者でも数字から会社のストーリーが見えてくるようになるよ コマ54: 同じ『減益』でも理由で未来は大きく変わります! コマ55: この流れで見ればPLがぐっと読みやすくなりますね! コマ56: PLは会社がどう稼ぎどうお金を使ってどう成長しようとしたかの記録 コマ57: その通り!PLは『どう稼いでどう使って最後にどう残ったか』を見る表 コマ58: PLを見る3つのコツ(1.売上を見る 2.どこで減ったか 3.いくら残ったか) コマ59: 数字だけじゃなくて会社の1年の動きが見えてきました! コマ60: 次は“利益が出てる会社は本当に安心?”って視点で見よう コマ61: 次回:企業の体力を測る「BS」へ!
初心者向け決算書ガイド

PL(損益計算書)をマスター!
次回は会社の体力を測る「BS」へ

売上・費用・利益から本業の「稼ぐ力」や「減益の理由」をチェック!
次回は企業の財務安全性(体力)が分かる「BS(貸借対照表)」を解説します。
【次回】第3話「BS(貸借対照表)編」を読む >